

据炭黑巨头卡博特最新披露的行业预测,2026自然年全球轮胎产量预计增长0.3%,2027年增长0.9%,整体仍处于低增长阶段。区域之间分化明显:东南亚继续承接生产增量,中国轮胎产量预计连续两年下降;欧洲2026年回落、2027年恢复增长,美洲2026年下降、2027年大致持平。
表1 卡博特对全球及区域轮胎产量的预期(自然年)
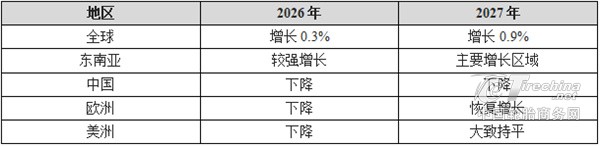
数据来源:卡博特2026财年业绩电话会(2026年11月3日)。
贸易流向也在随之调整。2026年1—8月,北美轮胎进口同比下降5%,欧洲下降11%,南美增长21%。卡博特管理层在电话会上表示,欧美进口减量中,原属中国轮胎的部分采购转向东南亚,而进口下降尚未带动当地轮胎工厂明显增产。
卡博特自身的经营数据也折射出下游需求的疲软。2026财年第四季度,其补强材料板块全球销量同比增长5%,息税前利润却由上年同期的1.19亿美元降至8700万美元。分区域看,亚太销量增长10%,美洲增长3%,欧洲、中东及非洲下降7%。增量更多来自利润率相对较低的亚太区域,叠加年度供货协议定价,单吨毛利被压低。
国内已披露的产销数据,与上述判断相互印证。国家统计局数据显示,2026年前三季度国内橡胶轮胎外胎累计产量9.11亿条,同比增长0.8%;9月单月产量10084.7万条,同比下降3.3%,为年内首次明显转负。其中半钢胎产量4815万条,同比下降20.08%;全钢胎1237万条,同比下降5.86%。
出口端呈现“量增额减”。海关总署数据,1—8月国内橡胶轮胎出口663万吨,同比增长2%;出口金额1106亿元,同比下降3.1%。分市场看,欧盟收缩最为明显:1—9月出口欧盟小客车轮胎36.39万吨,同比下降46.32%,占小客车轮胎出口总量的比例由往年约25%降至14.61%。此前欧盟已对华乘用车及轻卡轮胎征收反倾销税,反补贴终裁预计12月5日发布。
成本压力推动企业减产保价。10月中旬沪胶主力合约盘中触及21005元/吨,创近九年新高;炭黑价格同比涨幅接近60%。行业测算显示,部分12R22.5全钢胎生产成本高于市场售价,单条亏损约80元。10月上旬山东全钢胎开工负荷仅31.30%,百余家样本工厂中90多家安排了停产放假。9月以来,80余家企业发布涨价函,涨幅多在2%至7%,仍难完全覆盖成本涨幅。
贸易壁垒之下,产能出海持续推进。除东南亚外,中国轮胎企业的海外布局已扩展至墨西哥、埃及、摩洛哥、土耳其等区域,通过贴近目标市场的生产基地规避关税壁垒。
后市来看,全球轮胎低增长、区域分化的格局预计延续。对国内轮胎企业而言,成本控制、渠道订单质量与海外布局节奏,将是接下来一段时期需要面对的主要课题。


评论记录: