

进入传统旺季的 9 月,轮胎行业交出了一份不太好看的成绩单。国家统计局数据显示,9 月橡胶轮胎外胎产量 10084.7 万条,同比下降 3.3%—— 年内月度产量首次转负。前三季度累计产量 9.11 亿条,同比仅增 0.8%。"金九银十" 的预期没有兑现。
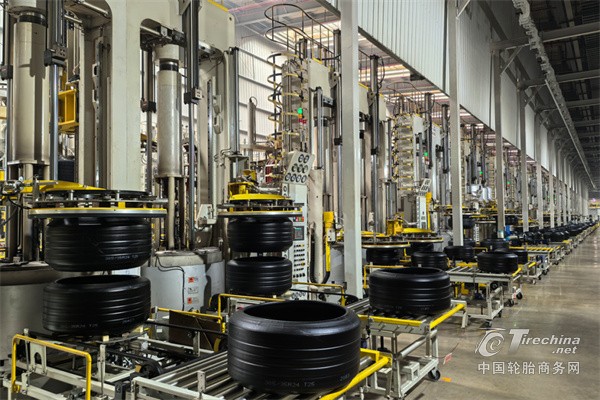
产量转负:工厂提前进入“休假模式”
拆分来看,9 月半钢胎产量 4815 万条,同比骤降 20.08%;全钢胎产量 1237 万条,下降 5.86%。半钢胎的下滑幅度尤为刺眼。
据某商业调查机构对 100 多家样本工厂的调研,其中 90 余家在中秋国庆前后安排了停产放假,个别企业从 9 月上旬起停产至今仍未复产。停产的直接原因是生产亏损 —— 继续开工等同于扩大亏损,减产便成了企业最理性的选择。
上游双亏:从炭黑和天胶看需求传导
轮胎行业的压力并非只停留在中游。10 月 28 日晚间,产业链最上游的两家上市公司同时交出亏损的三季报。
国内第一大炭黑制造商黑猫股份,前三季度营收 70.29 亿元、同比增长 9.54%,归母净利润却亏损 1.61 亿元。国内第一大天然橡胶供应商海南橡胶,前三季度营收 237.62 亿元、同比下滑 22.28%,归母净利润亏损 2.12 亿元。
炭黑行业整体同样惨淡。中国橡胶工业协会统计显示,2026 年上半年行业利润总额为 - 1.15 亿元,主流大厂减产三到四成。天然橡胶这边,沪胶主力合约 9 月 30 日收于 20095 元 / 吨,是 2017 年 3 月以来首次站上 2 万元关口。
上游原料商在亏损中提价,本质上是供给端收缩后的被动支撑。炭黑厂减产、天胶价格攀高,成本沿产业链逐级向下传导。据卓创资讯测算,一条 12R22.5 全钢胎生产成本约 989 元,市场售价约 909 元——卖一条亏约 80 元。
出口量增额减,以价换量撑不住了
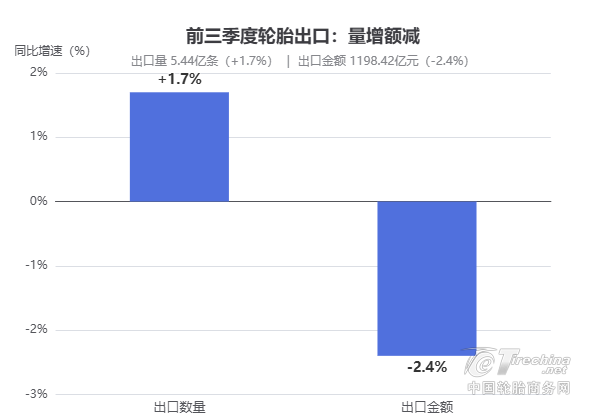
外需一度被视为轮胎行业的重要支撑,但三季度的数据也在动摇这一根基。前三季度出口量 5.44 亿条、同比增长 1.7%,出口金额却同比下降 2.4%。条数在涨、金额在跌,单条出口收益被持续摊薄。
外部贸易环境仍在收紧。欧盟对华乘用车胎反补贴终裁最迟 12 月落地,美国 201 调查已启动,欧亚经济联盟维持征税。若出口数量后续也开始回落,国内市场的供需平衡将进一步承压。
涨价函密集落地,终端能否接住
面对成本倒挂,今年以来轮胎企业涨价函从未间断。9月以来涨价函超过100份,涉及80余家企业。但多轮提价累计约10%,仍追不上原料涨幅。真正的变量在需求端——终端接不接得住,决定了这轮调价是止损,还是空转。
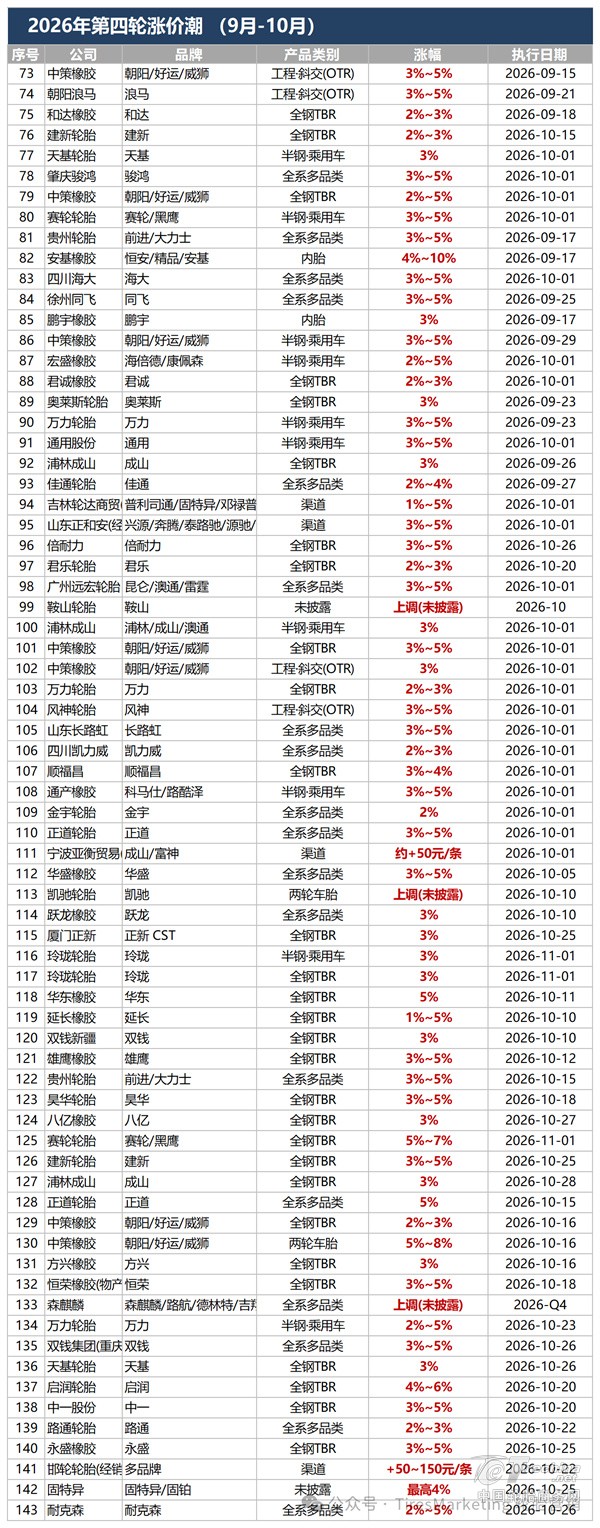
图源:《轮胎营销》
从产量转负到上游双亏,从出口量增额减到成本倒挂,三季度轮胎产业链的信号是一致的:需求端的疲弱正在沿链条向上传导,而供给端的收缩刚刚开始。“金九”落空之后,轮胎厂家的涨价函还能发几轮似乎已经不是关键了,终端需求的回暖节奏才决定这轮调整的深度。


评论记录: