

10月末至11月初,国内主要上市轮胎企业陆续披露2026年第三季度报告。中国轮胎商务网(tirechina.net)梳理发现,这一轮成绩单呈现出比较一致的特征:销售规模多数仍在扩张,单季利润却普遍回落,部分企业陷入亏损。订单转化为收入之后,成本、汇率与贸易环境对利润留存能力形成了直接考验。
营收规模延续增长,头部格局保持稳定
从单季收入看,中策橡胶、赛轮轮胎继续位居国产轮胎前两位。第三季度中策橡胶实现营业收入126.04亿元,同比增长6.57%;赛轮轮胎营业收入108.58亿元,同比增长8.58%。累计口径下,中策橡胶前三季度营收360.79亿元,同比增长7.11%;赛轮轮胎营收308.85亿元,同比增长11.96%,规模优势仍然稳固。
细分企业之间出现分化。海安橡胶第三季度营收6.86亿元,同比增长27.33%,在样本中增速靠前;青岛双星前三季度营收208.82亿元,同比大幅增加,主要系重组完成后锦湖轮胎并表所致,口径与其他企业不完全可比。森麒麟、风神股份、三角轮胎单季营收同比有所回落,幅度在3%至8%之间。
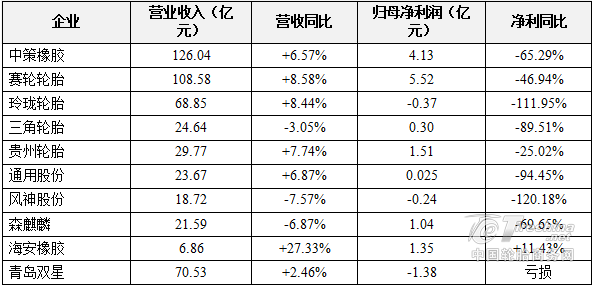
数据来源:各公司2026年第三季度报告;通用股份单季归母净利润为254.29万元,表中折算为亿元列示。
成本上行叠加汇兑损失,盈利空间被压缩
利润端的压力比收入端更为明显。第三季度,中策橡胶归母净利润4.13亿元,同比下降65.29%;赛轮轮胎归母净利润5.52亿元,同比下降46.94%;森麒麟归母净利润1.04亿元,同比下降69.65%;三角轮胎归母净利润3004.65万元,同比下降89.51%;通用股份单季归母净利润仅254.29万元,同比下降94.45%。
多家企业在财报中把利润下滑归因于原材料涨价、汇率变化与提价传导不畅,成本端涨幅明显快于产品提价幅度。赛轮轮胎第三季度轮胎销量同比增长14.25%,但天然橡胶、合成橡胶、炭黑、钢丝帘线四项主要原材料综合采购价格同比上涨19.35%;三角轮胎主要原材料综合采购价格同比上涨20.05%,轮胎销售价格同比下降1.44%;玲珑轮胎四项主要原材料综合采购成本同比上涨15.17%,平均单条售价上涨4.40%,成本压力难以完全通过售价向下游传导。
汇率波动进一步放大了盈利波动。人民币升值背景下,出口占比较高的企业出现汇兑损失。欧盟对华轮胎反倾销关税落地,也对出口型企业的订单与定价形成约束。行业层面,降雨扰动割胶、进口放缓与库存去化叠加,天然橡胶价格震荡上行,10月全乳胶现货价格在1.9万元/吨附近高位运行。
涨价函与海外扩产,穿越周期的两条路径
面对利润压力,企业的应对动作已经出现。11月初,多家轮胎企业陆续发布涨价通知,11月中旬起产品价格继续上涨。涨价能否顺利落地,还要综合原材料走势、汇率变化与终端需求承接情况判断,四季度盈利能否回升仍存在不确定性。
产能布局方面,业绩承压期企业的海外投资并未收缩。三角轮胎拟投资32.19亿元建设柬埔寨基地,赛轮轮胎追加埃及项目投资2.85亿美元,玲珑轮胎、风神股份分别布局埃及工厂,森麒麟联合当地分销商落子土耳其。海外基地毛利率长期高于国内约10个百分点,企业希望以全球化产能对冲贸易壁垒与成本波动。
整体来看,本轮三季报反映的是短期周期压力:收入基本盘仍在,利润弹性受成本与汇率约束。中长期看,全球份额提升、产品结构高端化与海外产能协同,仍是企业穿越周期的主要支撑。


评论记录: