

11月刚过十天,轮胎行业的涨价函又密集砸了下来。这一次,连涨幅本身都开始变得激进。
从7%到12%,涨幅首次摸到两位数
11月6日,海安集团发函,12月1日起"陆安"牌全系列矿用轮胎价格上调7%—10%。仅仅四天后,经销商无锡丰华跟进,11月15日起全系列上调8%—12%。
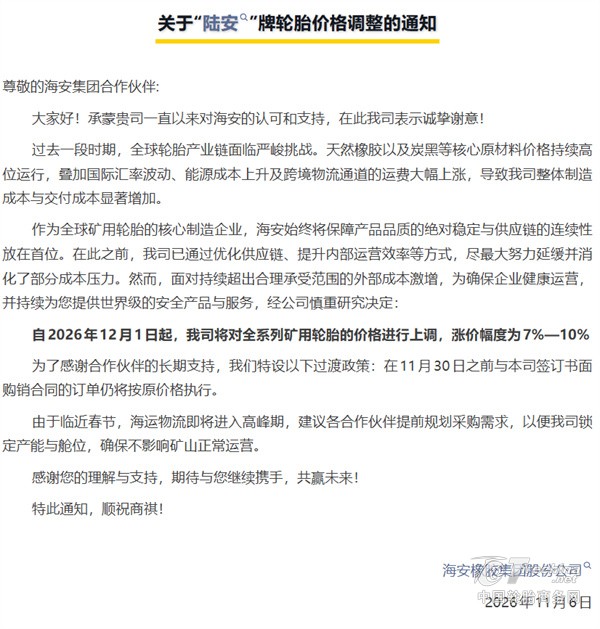
这个幅度放在往年并不常见。过去几轮行业涨价,单家企业的调价通知普遍落在2%—5%区间,落到门店端更是悄无声息,经销商靠着旧价库存硬扛。这次从工厂到渠道,单次涨幅直接跳到两位数,9月启动的这轮涨价潮明显在加速冲高。
把视野拉宽,海安的激进调价只是11月行业大幕的一角。据中国轮胎商务网(tirechina.net)统计,赛轮、正新、双星、锦湖、贵州轮胎、佳通、风神、浪马、玛吉斯、浦林成山等30余家轮胎企业已陆续发布调价通知,覆盖全钢卡客车胎、半钢乘用车胎、工程胎多个品类,这是2026年内第四轮大规模集体涨价。而从9月至今,全行业已有60余家企业发布70余份涨价函,大厂与中小厂同步跟进,传导节奏明显加快。
成本指数同比涨近三成,单胎利润已转负
涨价的底气来自成本端的挤压。隆众资讯11月6日数据显示,半钢胎原材料成本指数15734.87,同比上涨28.04%;全钢胎原材料成本指数14790.15,同比上涨24.70%。作为对比,1—10月全钢成本指数均值同比仅涨9.78%,进入11月后同比涨幅从个位数直接走阔到近三成,曲线还在冲高。
轮胎原材料占生产成本七成以上,天然橡胶、炭黑等核心品高位运行,叠加汇率、能源、跨境运费上涨,企业的外部成本压力可想而知。截至11月5日,隆众口径下某经济型12R22.5全钢轮胎理论利润值为-1.89元/公斤,同比去年下滑2.28元/公斤——单胎利润正式转负。
渠道跟涨的账,是倒着算的
工厂端涨价正在向渠道传导。前三轮涨价落到门店时静悄悄,经销商靠旧价库存硬扛;等旧货出清、进货全按新价结算,累计十几个点的涨幅已超批发环节常规利润空间,只能跟涨。一位山东全钢胎批发商说得直白:"未涨价的轮胎基本都预定出去了,库里剩下的都是涨价后的货。"
但需求端并不给力。11月3日订单调研显示,全钢胎样本企业中11月订单持平的占67%、减少的占24%、增加的仅占9%。叠加10月乘用车零售、重卡销量同比双降,以及欧盟对华乘用车胎双反终裁12月5日到期的出口不确定性,涨价能否顺畅传导到终端,还要打个问号。多家企业"不接受预付款"、按交货日期结算,渠道锁价囤货的老路已经被堵死。
真正的考验在12月
当下轮胎市场三头受挤:原料高位降不下来,需求偏弱看不到反转,出口面临政策窗口。原材料持续高位,正把行业推入"以涨价换生存"的新阶段。成本涨幅走阔至近三成、单胎利润转负、低价库存出清,靠成本红利换增长的时代正在落幕。
接下来四季度的盈利能否修复,取决于三个变量:天然橡胶和合成胶价格是否见顶回落、涨价能否真正落到终端零售价、以及出口订单在双反终裁落地后的走向。对整个轮胎行业而言,12月才是真正的大考。


评论记录: